


Thái Nguyên nâng cao năng lực quản trị thuế cho doanh nghiệp trong kỷ nguyên số
17/11/2026

Quang cảnh Hội nghị
Ngày 17/11, Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, Cục Pháp luật dân sự - kinh tế, Bộ Tư pháp phối hợp với Sở Tư pháp và Thuế tỉnh Thái Nguyên tổ chức Hội nghị “Quản trị thuế trong kỷ nguyên số - Bảo đảm quyền lợi và nghĩa vụ pháp lý của doanh nghiệp, hộ kinh doanh” tại tỉnh Thái Nguyên.
Chủ động quản lý doanh thu, hóa đơn và giao dịch trên nền tảng số
Thái Nguyên là địa phương có cơ cấu kinh tế công nghiệp phát triển, tập trung nhiều doanh nghiệp hoạt động trong lĩnh vực sản xuất, chế biến, chế tạo, công nghiệp điện tử, cơ khí, khai thác và chế biến khoáng sản. Bên cạnh đó, mạng lưới doanh nghiệp hỗ trợ, thương mại, dịch vụ cùng các hộ kinh doanh ngày càng đa dạng, tạo nên sự liên kết giữa nhiều chủ thể và công đoạn trong chuỗi cung ứng.
Đặc điểm này đặt ra yêu cầu ngày càng cao đối với công tác quản trị thuế, nhất là trong bối cảnh hoạt động sản xuất, kinh doanh đang chuyển dịch mạnh mẽ theo hướng số hóa. Việc nắm bắt chính sách, thực hiện đúng quy định và chủ động kiểm soát các giao dịch kinh tế trở thành yếu tố quan trọng giúp doanh nghiệp, hộ kinh doanh hạn chế rủi ro pháp lý.
Tại Hội nghị, các đại biểu được cập nhật những văn bản, chính sách thuế mới năm 2026; trao đổi về vai trò của chính sách thuế đối với doanh nghiệp, hộ kinh doanh, đồng thời nhận diện những vấn đề thực tiễn cần lưu ý để hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế.
Các chuyên đề tập trung phân tích thực trạng pháp luật và những vấn đề đặt ra trong quản trị thuế, phí, lệ phí năm 2026; định hướng chuyển từ phương thức tuân thủ thụ động sang quản trị chủ động; giải pháp xây dựng hệ sinh thái và khung quản trị thuế, phí, lệ phí phù hợp. Đặc biệt, hội nghị làm rõ vai trò của chủ doanh nghiệp trong quản trị thuế, kế toán cũng như khả năng thích ứng của doanh nghiệp, hộ kinh doanh trước những thay đổi trong kỷ nguyên số.
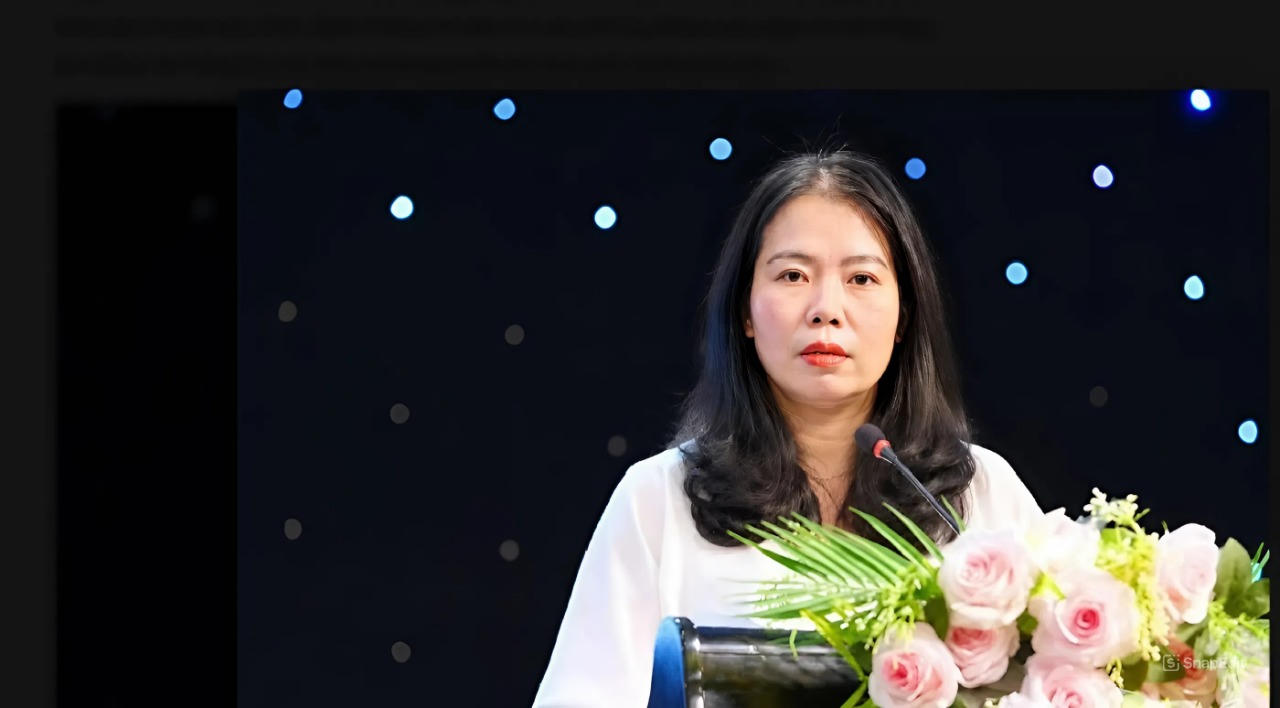
Bà Trịnh Thị Thúy Nga, Phó Giám đốc Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, Cục Pháp luật dân sự - kinh tế, Bộ Tư pháp.
Phát biểu khai mạc hội nghị, bà Trịnh Thị Thúy Nga, Phó Giám đốc Trung tâm Hỗ trợ pháp lý cho doanh nghiệp nhỏ và vừa, Cục Pháp luật dân sự - kinh tế, Bộ Tư pháp nhấn mạnh, Hội nghị được tổ chức nhằm giúp doanh nghiệp, hộ kinh doanh hiểu đúng bản chất những thay đổi trong quản lý thuế thời kỳ số hóa; nhận diện rõ quyền lợi, nghĩa vụ và trách nhiệm pháp lý của mình. Qua đó, từng bước hình thành phương thức quản trị thuế chủ động, minh bạch, phù hợp với quy mô và đặc điểm hoạt động kinh doanh.
Một trong những nội dung trọng tâm được các đại biểu trao đổi là trách nhiệm quản lý doanh thu, hóa đơn và chứng từ trong hoạt động kinh doanh. Theo đó, các giao dịch kinh tế phát sinh phải được ghi nhận đầy đủ, đúng bản chất, đúng thời điểm và có căn cứ hợp pháp. Việc lập hóa đơn cần phản ánh trung thực nghiệp vụ kinh tế; dữ liệu hóa đơn phải được quản lý, đối chiếu thống nhất với dữ liệu kế toán, thanh toán và các hồ sơ liên quan.
Đối với hộ kinh doanh chuyển sang phương thức kê khai, việc hình thành thói quen ghi chép, theo dõi doanh thu và quản lý chứng từ có hệ thống là yêu cầu cần thiết. Thay vì chủ yếu dựa vào ước tính hoặc ghi nhớ thủ công, các chủ thể kinh doanh cần chủ động kiểm soát số liệu, bảo đảm tính chính xác và minh bạch trong quá trình thực hiện nghĩa vụ thuế.
Đáng chú ý, hoạt động kinh doanh trên nền tảng số cũng đặt ra những yêu cầu mới trong quản trị thuế. Hiện nay, nhiều doanh nghiệp, hộ kinh doanh sử dụng mạng xã hội, sàn thương mại điện tử, ứng dụng giao hàng và các nền tảng trung gian để bán hàng, cung cấp dịch vụ. Do đó, doanh thu phát sinh từ những kênh này cần được nhận diện đầy đủ, kê khai và thực hiện nghĩa vụ thuế theo đúng quy định.
Người kinh doanh cần phân biệt rõ doanh thu bán hàng với các khoản chiết khấu, phí nền tảng, tiền hoàn trả, hàng bị hủy và tiền thu hộ để xác định chính xác nghĩa vụ thuế. Việc giao dịch thông qua bên trung gian hoặc không trực tiếp nhận tiền từ khách hàng không đồng nghĩa với việc chủ thể kinh doanh được miễn trách nhiệm kê khai thuế.
Bảo đảm quyền lợi người nộp thuế, phòng ngừa rủi ro pháp lý
Bên cạnh việc thực hiện đầy đủ nghĩa vụ thuế, bảo đảm quyền và lợi ích hợp pháp của người nộp thuế trong quá trình quản lý bằng dữ liệu và công nghệ cũng là nội dung được hội nghị quan tâm.
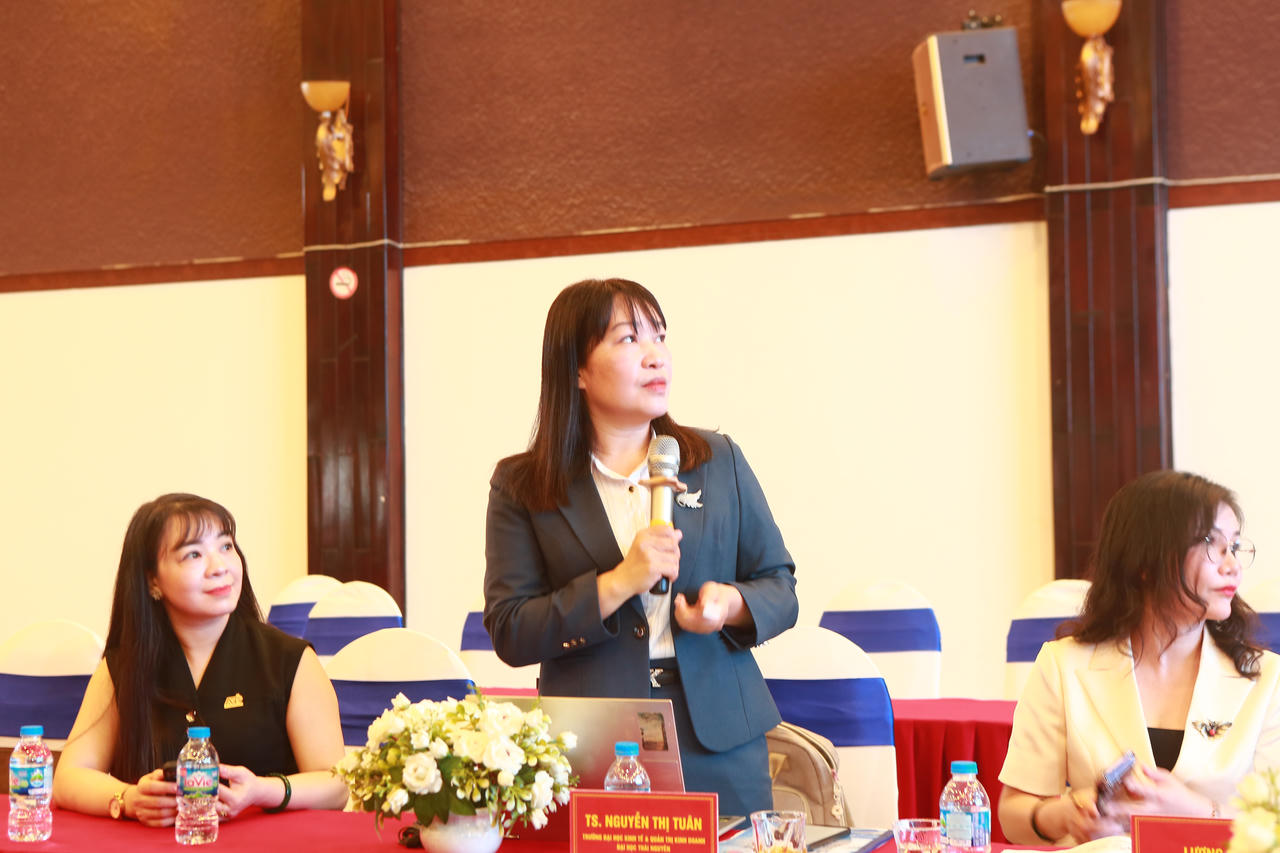
TS Nguyễn Thị Tuân, Trường Đại học kinh tế & Quản trị Kinh Doanh, Đại học Thái Nguyên chia sẻ tại Hội nghị.
Theo đó, doanh nghiệp, hộ kinh doanh có quyền được hướng dẫn, giải thích về nghĩa vụ thuế; được bảo mật thông tin; yêu cầu giải quyết các vấn đề liên quan đến khoản thuế phải nộp, số thuế nộp thừa và hoàn thuế. Trường hợp có căn cứ cho rằng quyết định hoặc hành vi hành chính về thuế chưa phù hợp, người nộp thuế có thể thực hiện quyền giải trình, khiếu nại, khởi kiện theo trình tự, thủ tục pháp luật quy định.
Một vấn đề khác được nhấn mạnh là kiểm soát chi phí, giao dịch và chủ động phòng ngừa rủi ro thuế trong doanh nghiệp. Việc xác định nghĩa vụ thuế không chỉ căn cứ vào doanh thu mà còn phụ thuộc vào tính hợp pháp, hợp lý của các khoản chi phí, chứng từ và hồ sơ giao dịch. Vì vậy, doanh nghiệp cần tăng cường kiểm soát hoạt động mua bán hàng hóa, dịch vụ, thanh toán, giao dịch liên kết, hợp đồng với nhà thầu và các giao dịch có yếu tố nước ngoài.
Thực tế, những hành vi sử dụng hóa đơn không hợp pháp, kê khai thiếu trung thực hoặc hạch toán không đúng bản chất giao dịch đều có thể dẫn đến những rủi ro pháp lý, ảnh hưởng trực tiếp đến hoạt động sản xuất, kinh doanh.
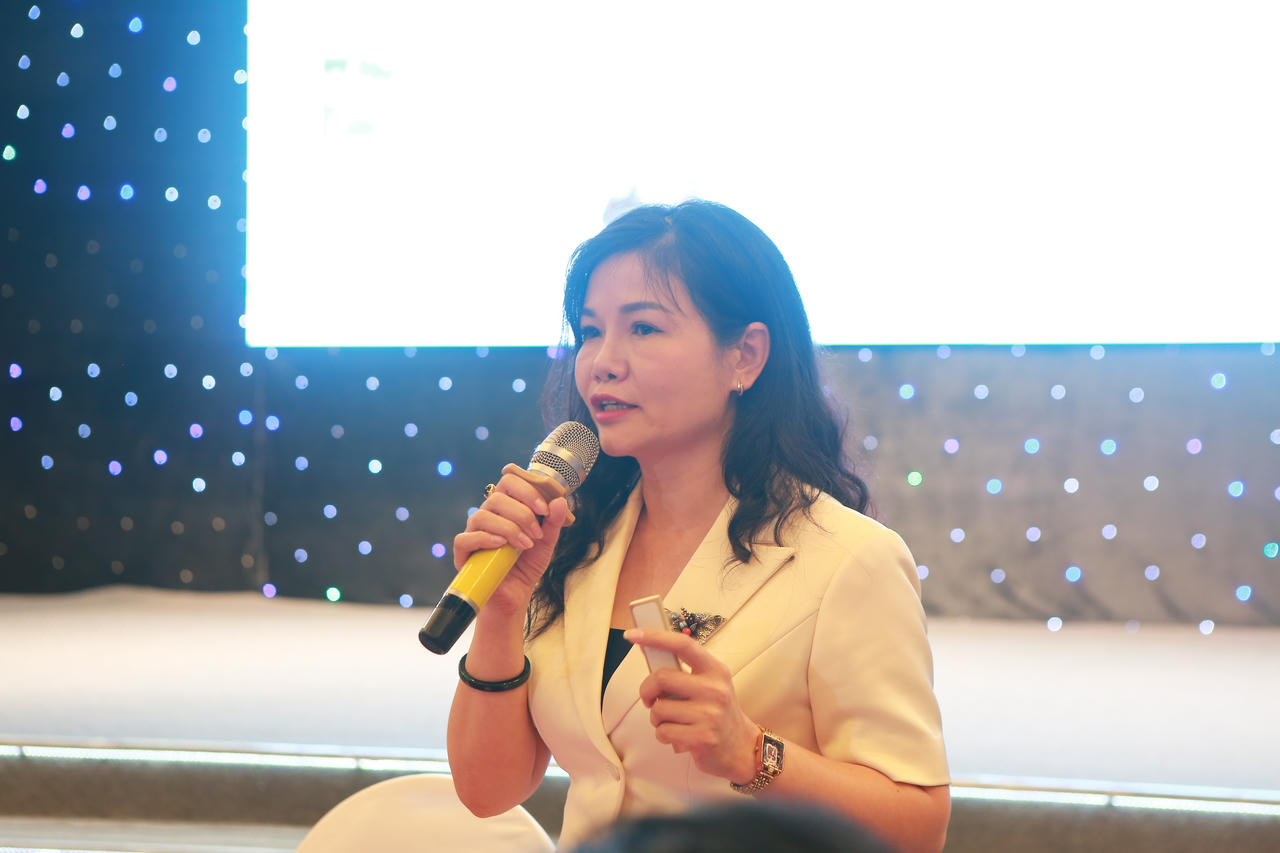
Bà Lương Dinh, CEO Công ty Kế toán An Giải Pháp.
Từ những vấn đề trên, Hội nghị đặt ra yêu cầu mỗi doanh nghiệp, hộ kinh doanh cần xây dựng hệ thống quản trị thuế phù hợp với quy mô và đặc điểm hoạt động. Việc ứng dụng phần mềm kế toán, bán hàng, quản lý hóa đơn cùng các giải pháp công nghệ cần được triển khai đồng bộ, bảo đảm dữ liệu thống nhất, phục vụ hiệu quả công tác kê khai, giải trình và thực hiện nghĩa vụ thuế.
Thông qua Hội nghị, góp phần nâng cao kiến thức pháp luật, năng lực quản trị và ý thức chấp hành chính sách thuế của doanh nghiệp, hộ kinh doanh. Qua đó, giúp các chủ thể kinh doanh chủ động nhận diện, phòng ngừa rủi ro pháp lý, hạn chế sai sót, vi phạm trong hoạt động sản xuất, kinh doanh, đồng thời bảo đảm quyền lợi hợp pháp và thực hiện đầy đủ nghĩa vụ đối với ngân sách nhà nước.
Tuấn Anh